L’achat d’une maison en Espagne face aux évolutions du droit et des taxes en 2026
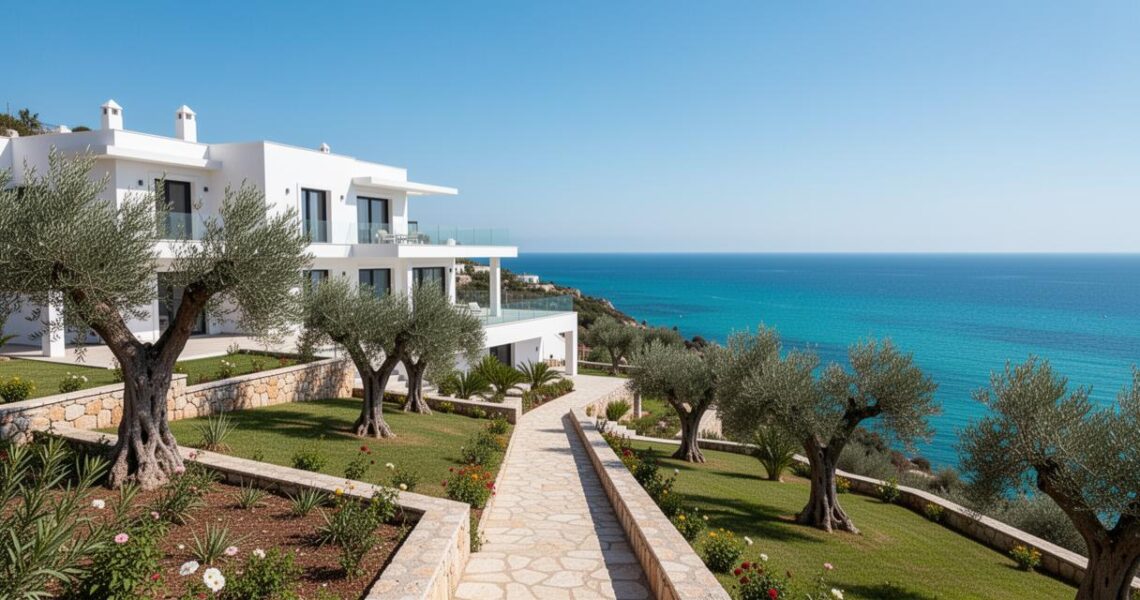
L’Espagne reste l’une des destinations phares de l’investissement immobilier en Europe. Pour les acheteurs français, ce marché dynamique offre des opportunités réelles, mais il exige une bonne maîtrise du cadre juridique, des obligations fiscales et des spécificités propres à chaque communauté autonome. En 2026, plusieurs évolutions réglementaires et fiscales viennent modifier les règles du jeu, rendant la préparation encore plus indispensable.
À retenir
- L’obtention du NIE est une étape administrative préalable obligatoire pour tout étranger souhaitant acquérir un bien immobilier en Espagne.
- L’intervention d’un avocat spécialisé est fortement recommandée pour vérifier la situation juridique du bien et garantir l’absence de dettes ou de litiges.
- Les frais d’acquisition, incluant taxes et frais de notaire, représentent entre 10 % et 15 % du prix d’achat et doivent être financés par fonds propres.
- À compter du 1er décembre 2026, les locations saisonnières de moins de 30 nuits seront soumises à une TVA de 10 %, permettant toutefois de déduire les charges liées à l’activité.
- Les revenus locatifs des non-résidents de l’UE sont imposés à 19 %, et les propriétaires sont également soumis à un impôt annuel sur la détention du bien calculé sur sa valeur cadastrale.
- La structure de détention, en nom propre ou via une société, doit être choisie avec précaution pour anticiper les complexités de la fiscalité bilatérale entre la France et l’Espagne.
- Les disparités entre les communautés autonomes influencent les taux d’imposition et les réglementations locales, comme l’accès aux licences touristiques, impactant ainsi la rentabilité globale.
Cadre juridique et démarches clés pour l’acquisition d’un bien espagnol
Les étapes administratives et l’obtention des documents pour l’acheteur français
Acheter une maison en Espagne en tant que ressortissant français implique de suivre un processus administratif rigoureux. La première démarche consiste à obtenir le NIE, le numéro d’identification des étrangers, indispensable pour tout acte juridique ou fiscal sur le territoire espagnol. Sans ce document, il est impossible de signer un acte de vente, d’ouvrir un compte bancaire local ou de payer les taxes liées à l’acquisition.
Le processus d’achat commence généralement par la signature d’un contrat de réservation, suivi d’un compromis de vente appelé contrato de arras. Cette étape engage les deux parties et prévoit des pénalités financières en cas de désistement. L’acheteur dispose alors d’un délai pour procéder aux vérifications nécessaires avant la signature de l’acte authentique chez le notaire. Il est également conseillé d’ouvrir un compte bancaire espagnol pour faciliter les paiements et la gestion future du bien immobilier.
Le rôle du notaire et des avocats dans la vérification de la propriété
En Espagne, le notaire intervient essentiellement pour authentifier l’acte de vente, mais son rôle de conseil est plus limité qu’en France. C’est pourquoi le recours à un avocat spécialisé en droit immobilier espagnol est fortement recommandé, voire indispensable pour un acheteur étranger. L’avocat vérifie la situation juridique du bien au registre de la propriété, s’assure de l’absence de charges, d’hypothèques ou de dettes fiscales rattachées au bien, et contrôle la conformité des licences d’occupation et du certificat énergétique.
Pour un investissement locatif, l’intervention d’un avocat permet également de vérifier l’existence d’un bail en cours. En vertu de la législation espagnole, tout bail existant doit être respecté par l’acheteur. Les avocats peuvent en outre vérifier si une licence touristique est attachée au bien et si elle est transférable, ce qui varie selon les régions. Cette vérification est cruciale dans des zones comme la Costa del Sol, où la réglementation des locations saisonnières évolue rapidement.
Fiscalité immobilière et impôts applicables sur le territoire espagnol
Les taxes liées à l’achat et le fonctionnement du Impuesto sobre Transmisiones Patrimoniales
L’acquisition d’un bien immobilier en Espagne entraîne des frais fiscaux significatifs qu’il convient d’anticiper dès le départ. Les frais d’acquisition représentent entre 10 % et 15 % du prix d’achat et doivent être financés par fonds propres, indépendamment du montant emprunté. Parmi ces frais figurent les honoraires du notaire, les frais d’enregistrement au registre de la propriété et surtout les taxes.
Pour un bien ancien, la taxe principale est l’Impuesto sobre Transmisiones Patrimoniales, communément appelé ITP. Son taux varie selon la communauté autonome concernée, ce qui introduit des disparités importantes d’une région à l’autre. Pour un bien neuf, c’est la TVA qui s’applique, assortie d’un droit de timbre supplémentaire. À partir du 1er décembre 2026, les locations de moins de 30 nuits en Espagne seront soumises à une TVA de 10 %, ce qui oblige les propriétaires à émettre des factures officielles et à effectuer des déclarations trimestrielles auprès de l’administration fiscale espagnole. En contrepartie, la TVA acquittée sur les travaux, l’ameublement ou la gestion locative devient déductible.
L’impact des impôts sur les revenus pour les non-résidents physiques
Pour les non-résidents, la fiscalité sur les revenus locatifs est encadrée par des règles spécifiques. Les propriétaires physiques ressortissants d’un pays de l’Union européenne sont imposés à un taux de 19 % sur leurs revenus nets de location. La déclaration s’effectue via le modèle 210, avec depuis 2024 la possibilité d’opter pour une déclaration annuelle regroupant tous les revenus perçus dans l’année.
Au-delà des revenus locatifs, les non-résidents sont également assujettis à un impôt sur la détention d’un bien immobilier en Espagne, même en l’absence de location. Cet impôt, calculé sur la base de la valeur cadastrale du bien, s’applique chaque année. Lors de la vente, une plus-value immobilière peut également être taxée, et l’administration fiscale espagnole retient une fraction du prix de cession à titre de garantie pour le paiement de cet impôt. Une planification fiscale rigoureuse, idéalement avec l’aide d’un conseiller connaissant à la fois le droit français et espagnol, permet d’optimiser la charge fiscale globale.
Structures de détention et spécificités des communautés autonomes
Acheter via une société civile ou en nom propre selon votre situation
Le choix de la structure de détention est une question centrale pour tout achat immobilier en Espagne. Les acheteurs français ont la possibilité d’acquérir un bien en nom propre ou via une société civile, voire une structure équivalente à la SCI française. Chaque option présente des avantages et des contraintes fiscales propres.
L’achat en nom propre est la solution la plus simple et la plus directe, notamment pour une résidence secondaire ou un investissement locatif de petite envergure. En revanche, pour des patrimoines plus importants ou des acquisitions réalisées par plusieurs partenaires, le recours à une société civile peut faciliter la gestion, la transmission et la répartition des revenus. Il convient toutefois de noter que les structures sociétaires étrangères sont soumises à des obligations déclaratives spécifiques en Espagne, et que leur traitement fiscal doit être étudié au cas par cas avec des avocats spécialisés en fiscalité internationale.
La SCI française, bien que connue des investisseurs hexagonaux, n’est pas directement transposable en droit espagnol et son utilisation pour détenir un bien en Espagne soulève des questions complexes de fiscalité bilatérale. La convention fiscale entre la France et l’Espagne prévoit des règles d’attribution des droits d’imposition, mais des déclarations restent obligatoires dans les 2 pays.
Variations des taux d’imposition entre les régions comme la Costa del Sol
L’Espagne est organisée en communautés autonomes qui disposent d’une large compétence en matière fiscale immobilière. Cette organisation implique que les taux de l’ITP, certains avantages fiscaux ou encore les règles encadrant les licences touristiques diffèrent sensiblement selon la région où se situe le bien.
Dans des zones très prisées comme la Costa del Sol, en Andalousie, les prix dépassent souvent 3 500 euros par mètre carré, ce qui traduit une forte attractivité du marché immobilier espagnol. À Madrid, les prix dépassent 4 500 euros par mètre carré, tandis qu’à Barcelone ils avoisinent 4 000 euros par mètre carré. Sur l’ensemble du territoire, le prix moyen national s’établissait autour de 2 650 euros par mètre carré début 2026, avec une progression annuelle de 18,4 %. Ces disparités géographiques influencent directement le rendement locatif et la stratégie d’investissement. La rentabilité brute des investissements locatifs à Madrid et Barcelone est estimée entre 4,0 % et 5,5 %, selon les données de marché disponibles.
En 2026, le marché immobilier espagnol conserve une dynamique solide, portée par une demande étrangère représentant entre 15 % et 20 % des transactions. Pour les acheteurs français, bien s’entourer d’un avocat compétent et d’un conseiller fiscal maîtrisant la législation locale reste la meilleure façon de sécuriser leur acquisition et d’optimiser leur situation sur le long terme.
 Immobilier, secteur par excellence des architectes
 Les maisons automatisées, un vrai gage de sécurité
 Les différentes manières d’acheter dans l’ouest ?
 Gestion et suivi client, la difficulté principale dans l’immobilier
 Comment faire de l’immobilier son business?
 Faire investissement seul ou à plusieurs
 Comment trouver la maison de vos rêves
 Comment faire de bonnes affaires dans l’immobilier ?
 Pourquoi vendre votre bien avant de partir à la retraite ?
 Comment faire un état des lieux pour un contrat de location?
 Investissement immobilier : qu’est-ce qu’une SPCI et comment ça fonctionne ?
 Avantages et inconvénients d’un investissement dans un logement locatif
 Quels types d’offres locatives proposer pour optimiser vos revenus en meuble LMNP ?
 Obtenir un titre de propriete en toute simplicite
 Comment calculer la valeur locative de votre logement
 Comment se renseigner sur un promoteur à Grenoble avant d’investir
 Les avantages d’une agence immobilière en ligne pour l’achat de votre future maison
 Plans et assurances : guide complet pour votre permis de construire carport
 Maison au toit plat : comment allier style moderne et habitat écoresponsable
 Comment obtenir une estimation d’un bien a Nice pour vendre rapidement
 Comment devenir conseiller immobilier IAD ? L’éthique professionnelle comme pilier de votre réussite
 Bien préparer la vente de votre bien grâce au DPE et aux diagnostics obligatoires à Lyon
 Loi Périssol : en quoi ça consiste et comment calculer les avantages pour votre investissement locatif ?
 Comprendre la loi anti-squat pour protéger votre investissement immobilier
 L’architecture de Caudéran, un village dans la ville qui séduit les entrepreneurs bordelais
 Pourquoi choisir Maillard Immobilier à Yverdon-les-Bains pour vendre ou acheter un bien dans le Nord Vaudois ?
 Maison ancienne : comment préparer le dossier de diagnostics immobiliers pour protéger votre acheteur
 Choisir la meilleure école des métiers de l’immobilier pour une carrière réussie